小事故能赔 大事故却拒赔 网约车司机的保险困局
侯义民律师 - 2026-09-14 16:09:17 - 工作动态
平台早就下线了 车上一个乘客都没有 我只是开车回家 怎么出了事故保险还不赔”,这是不少网约车司机遇到理赔纠纷时最难接受的事。跑网约车的人都知道,一天挣的钱并不轻松。油费、充电费、平台抽成、车辆租金、维修保养、贷款月供,样样都要钱。为了省一点成本,很多司机仍按家庭自用车或非营运车投保商业险。大家心里想的是,平时有保险,真出事故了,总不至于一点保障都没有。可一旦发生严重事故,保险公司可能拿出保单说,车辆实际用于网约车营运,改变了使用性质,商业险不赔。
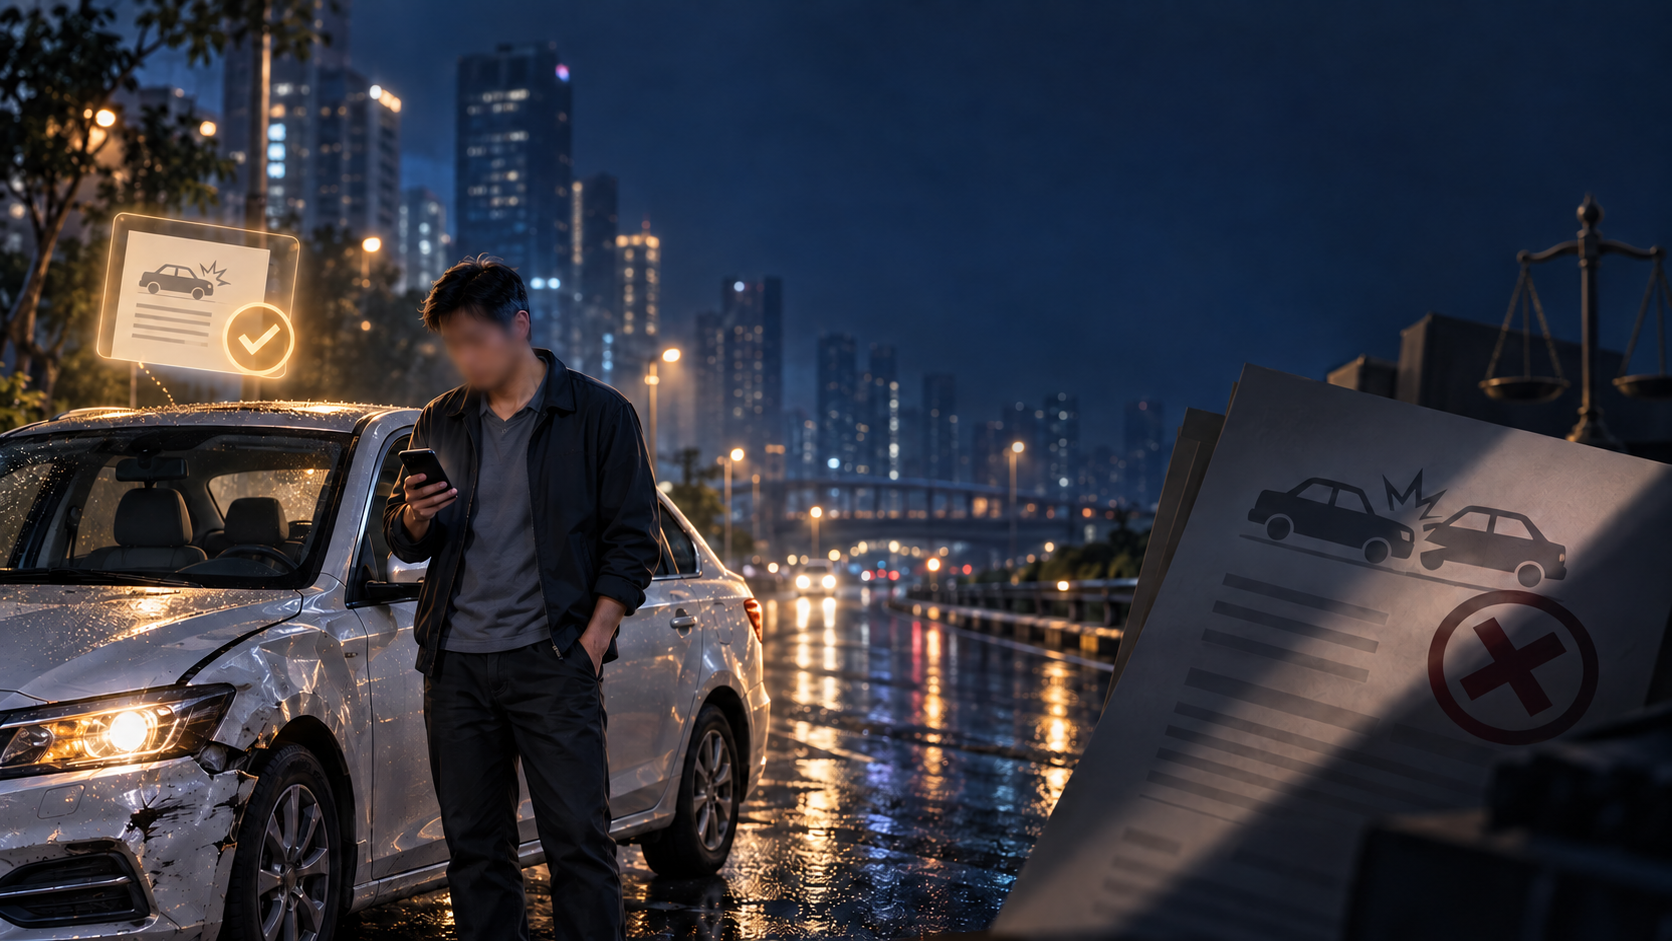
最让司机觉得委屈的是,事故并不一定发生在载客途中。很多事故发生在收工以后,已经退出平台,没有订单,车里也没有乘客,只是正常回家。可保险公司看的,往往不只是事故发生的那一刻,而是这辆车平时到底怎么使用。
在平台上是合作司机 现实里却是全天候跑车的人
不少网约车司机和平台签的是合作协议,而不是劳动合同。表面上看,司机可以自由上线、自由接单,平台只是提供信息服务。
但现实中,很多司机每天长时间在线,早晚高峰不敢下线,订单、收入、车辆租金和生活开支都绑在平台上。对他们来说,网约车不是偶尔补贴家用,而是一份实实在在的全职工作。
也正因为如此,保险公司在理赔时往往会调取平台接单记录、上线时长、收入流水、行驶轨迹等材料,判断车辆是否已经长期、持续地用于营运。保险公司的逻辑是,营运车辆比普通家用车行驶时间更长、里程更多、道路风险更高,因此不能用非营运保费去承担营运风险。
从法律上说,车辆长期、高频从事网约车经营,确实可能被认定为改变了车辆使用性质。如果司机没有通知保险公司办理变更,商业险是否赔付就容易发生争议。
但司机真正的痛点在于,自己虽然是合作司机,却几乎每天都在替平台跑车、承担道路风险。出了事,平台说是合作关系,保险公司又说用途不符,最后最重的经济压力往往还是落在司机个人身上。
下班时没有接单 是司机最自然的解释
大多数司机遇到下班空车事故时,第一反应都一样,我当时没接单、没载客,为什么不能按普通私家车事故赔。这种想法很正常,因为在司机看来,订单结束后回家就是个人行程。但在法律判断中,事故时没有接单是重要事实,却不一定是唯一标准。法院还会看车辆是否长期高频跑单、是否以营运为主要用途、事故前后是否持续接单,以及保险公司能否证明车辆风险确实显著增加。
所以,下班空车并不当然意味着保险必赔,但保险公司也不能只要发现司机历史上跑过网约车,就不加区分地拒赔。
顺风车和专门跑网约车 不能只看平台名称
有些司机会说,自己跑的是顺风车,不是网约车营运。法院通常不只看平台写的是顺风车还是网约车,而是看实际情况。偶尔顺路搭载、低频接单、合理分摊油费的情形,未必会被认定为改变车辆使用性质。长期在车站、机场、商圈等地高频接单,路线跟着订单走,收入以跑车为主的,即使使用的是顺风车功能,也可能被认定为实际营运。
小事故能赔 大事故却突然说用途不符
很多司机反映过一种特别矛盾的情况。平时发生小剐蹭、小修理,保险公司没有拒赔。可一旦出了大事故,涉及车辆严重损失、多人受伤或者高额赔偿,保险公司却开始调查平台订单,最后以改变使用性质为由拒赔。
从司机感受来说,这很难接受。平时续保时没有人认真问,之前出险时也赔过,保费照收。等到损失大了,保险公司才说这不是家用车,商业险不能赔。司机自然会觉得,保险公司是在小钱照赔、大钱不赔。
这一问题在法院裁判中也有重要观点。深圳中院公布的一起保险纠纷中,投保人是一家车辆租赁企业。保险公司在投保时已经知道其主营车辆租赁业务,参与了租赁车辆保险项目的沟通,并持续接受大量车辆投保、收取保费。事故发生后,保险公司又以车辆从事营业运输、改变使用性质为由拒赔。法院认为,保险公司作为专业机构,对车辆实际用途应当知情。其明知或默认实际用途仍承保收费,属于对相关抗辩权的放弃,不能等到事故发生后再据此拒赔,最终判令保险公司赔付。
这份判决对网约车司机有很强的现实启发。如果保险公司在投保、续保、此前理赔、定损或回访过程中,已经知道车辆长期用于网约车营运,仍继续承保、收费,甚至对小额事故作出赔付,那么保险公司在重大事故后再以用途不符为由拒赔,就应当接受更严格的审查。
当然,司机也不能只凭以前赔过一次就认定保险公司一定知情。此前理赔是否涉及平台订单、查勘人员是否了解到营运事实、投保资料是否记载用途、保险公司是否作过书面提示,都需要证据支撑。
事故发生后 司机最容易忽视的是证据
一旦保险公司提出跑网约车、商业险拒赔,司机不能只反复强调我那天没接单,而要尽量保存完整材料。平台下线截图、当天订单记录和收入流水、事故前后的定位和导航路线、行车记录仪视频、交警事故认定书、报案记录、定损单、保单和电子投保记录,都可能成为关键证据。
如果此前发生过小额理赔,还应保留理赔记录、保险公司回访录音、销售人员沟通记录,以及能够证明保险公司了解车辆实际用途的聊天记录、短信和续保材料。这些材料不能保证一定获赔,但可以避免司机在争议中只剩下一句我没接单,而保险公司却掌握全部平台数据和保单资料。
交强险赔了 司机仍可能承担大额损失
即使商业险因用途改变被拒赔,交强险通常仍会在法定限额内向事故受害人赔付。但医疗费、误工费、护理费、伤残赔偿、车辆损失等超过交强险限额的部分,仍可能由司机个人承担。事故越严重,司机面临的赔偿缺口越大。
因此,网约车司机不能等到发生事故后才研究保单。长期跑单前,应确认车辆投保性质是否与实际用途一致,是否需要办理营运用途批改或购买相应保险。同时保存好平台订单、上下线记录、投保资料及过往理赔材料。发生拒赔争议时,这些材料既能说明车辆实际使用情况,也能帮助判断保险公司是否已知情、是否应承担理赔责任。
资料参考
上海金融法院网约车保险判决
江西法院网约车保险案例
深圳福田法院顺风车保险案例
江苏法院相关案例
深圳中院租赁车辆保险案例
本文为普法文章,不构成针对具体案件的法律意见。
侯义民 律师
侯义民,毕业于中国政法大学,现任北京华让律师事务所律师、民事侵权专业委员会主任,执业证号:11101202010231620。深耕法律实务多年,主攻交通事故理赔、保险合同纠纷、外卖骑手劳务纠纷等案件,是北京首批专注骑手权益维权的专业律师。手握数百份胜诉判决,实战功底深厚,擅长攻克各类疑难争议案件,曾两度获评律所优秀律师。
本人及团队面向全国承接保险理赔相关案件,推行前期免费、胜诉后收费模式,全程严格保密客户信息,用心守护每一位当事人的合法权益。
全国咨询热线
微信咨询