骑手在医院昏迷八天后死亡 超过保险约定的48小时 雇主责任险为何仍应赔付
侯义民律师 - 2026-09-07 12:28:27 - 工作动态
一起外卖骑手猝死案背后的雇主责任险理赔难题
真实案例 人物姓名及案号均已匿名处理
外卖骑手每天从工资里扣保险费,真出了事,家属就一定能顺利拿到赔偿吗?答案并没有想象中那么简单。这名骑手的家属经历的,就是这样一场从悲痛走进法庭的维权。案件最后胜诉,但从一张保单到915984元赔偿,中间隔着劳动强度、疾病原因、48小时、尸检、格式条款和直接索赔等一道道争议。作为家属的代理律师,我们想借这个真实案件说清楚:外卖行业为什么需要雇主责任险,这份保险又怎样才能在事故发生时真正管用。
■ 最后一单送完后他再也没有醒来
2025年2月5日,正月初八。下午2时04分39秒,这名骑手完成了当天最后一单外卖。不到半小时,他突然感到不舒服,很快陷入昏迷。家属在2时34分拨打120,救护车赶到后把他送进重症监护病房。
此后的八天,他一直没有醒来。他没有自主呼吸,只能依靠气管插管和呼吸机维持。2月13日下午3时15分,他因脑干出血去世。他的妻子失去了丈夫,年幼的孩子失去了父亲,两位老人失去了儿子。
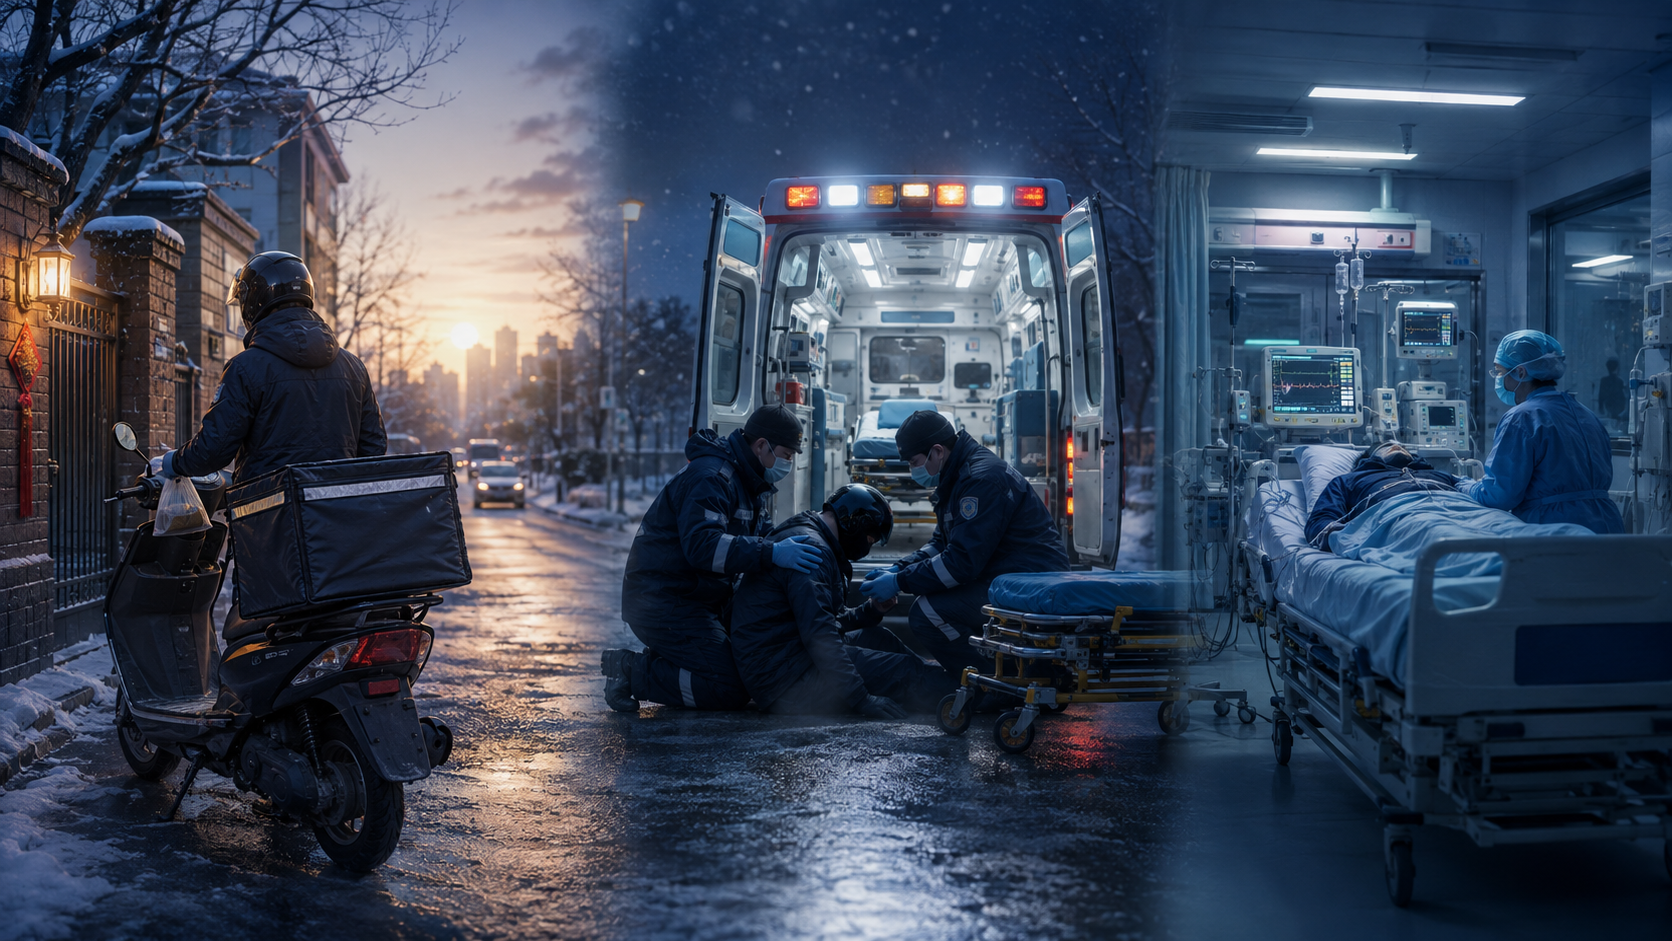

案情示意 骑手完成最后一单后突发疾病,随后送医并持续抢救
家属后来一遍遍回想:他是在送完最后一单后倒下的,这和工作有没有关系?排班记录给出了重要线索。2025年2月3日至9日,他每天都被安排九小时以上配送,排班期间必须在线接单。用工单位掌握排班,却拿不出合理安排休息、提示健康风险的证据。
■ 每天都扣保险费却没人把保单讲明白
这名骑手每天的工资中都会扣除当日保费,但用工单位没有向他讲清楚保的是什么、什么情况下能赔、哪些情况可能不赔。保费每天都在扣,真正需要保险时,家属才第一次认真面对那些密密麻麻的条款。
这也是外卖行业保险最容易产生矛盾的地方。雇主负责投保,保险公司负责设计条款,骑手却是每天在路上承担风险的人。骑手没有参与订约,也不一定拿得到完整保单。等事故发生后,家属面对的已经不是一句简单的“有保险”,而是48小时、尸检、既往症和赔付比例等一道道门槛。
■ 雇主责任险到底保的是什么
很多人一听到保险,会先想到交通事故、摔伤这些“意外”。可本案投保的是雇主责任险。说得直白一些,它保的不是某一种固定的受伤方式,而是用工单位因为组织、管理和使用劳务,依法应当向劳动者承担的赔偿责任。
外卖骑手的工作风险也不只有交通事故。长时间在线、连续接单、节假日订单集中、休息不足,都可能影响身体健康。如果雇主责任险在收费时强调保障,用到时却只按普通意外险的“外来事故”标准处理,它原本要分担的用工风险就会被缩小。
本案法院没有把脑出血说成外力伤害,也没有认为只要在工作时发病就一定赔。法院先看排班、管理方式、发病时间和救治过程,认定高强度工作对发病具有诱发作用,用工单位承担90%的责任,骑手自身承担10%;之后,再审查这部分雇主责任是否应由保险公司赔付。
■ 抢救八天为何成了理赔争议
保险公司提出,这名骑手并非在发病后48小时内死亡;没有尸检报告,只能按死亡限额的10%赔付;还可能存在既往症或医疗过错。必须讲清楚的是,他从2月5日发病到2月13日死亡,确实超过了48小时。这个案件胜诉,并不是法院把八天算成48小时。
真正的争议是,这些足以让保险公司少赔甚至不赔的条件,有没有被清楚提示和说明。保险公司没有证明,它曾以醒目的方式提醒投保人注意48小时、既往症、尸检和10%赔付等内容,也没有证明已经把这些条款的后果讲明白。法院因此认定,保险公司不能拿这些限制性条款减轻自己的责任。
家属坚持抢救八天,病程连续,死亡原因也有医院材料证明。如果未经说明的48小时条件可以直接成为拒赔理由,就会出现一个让普通人很难接受的结果:抢救时间越长,完整保障反而越难获得。法律对格式条款设置提示和说明义务,正是为了防止重要限制藏在保单深处,直到理赔时才突然出现。
■ 律师要把散落的细节一块块拼回来
我作为本案代理律师,我们首先要做的,是把散落在不同地方的细节找回来。订单轨迹证明最后一单是什么时候送完的,排班记录还原连续工作强度,120记录固定发病后的第一现场,住院病案和死亡证明说明八天救治没有中断,保险单则告诉法院保障期间和赔偿限额。单看一份材料都不够,只有把它们按时间排好,整个故事才完整。
接下来还要把三层关系理顺:骑手和用工单位之间有没有管理与被管理,用工单位对死亡应承担多少责任,已经投保的雇主责任险又该怎样承接这份责任。保险公司还提出,家属不能直接向保险人索赔。我们结合用工单位没有及时申请理赔的事实,说明家属作为受害第三者,可以在同一案件中请求法院先确定雇主责任,再判令保险公司赔付,不必为同一损害来回打两场官司。
赔偿金额也不是看到保单写着120万元,就直接要求120万元。法院先按标准计算死亡赔偿金1017760元,再乘以用工单位90%的责任比例,得出915984元。律师要做的,就是把家属经历的伤痛变成有时间、有证据、有法律依据的请求,让每一项争议都能在法庭上说清楚。
■ 这份判决给外卖行业什么提醒
二审法院最终驳回保险公司的上诉,维持一审判决,由保险公司向四名家属赔偿915984元。法院没有因为同情家属就跳过合同和证据,而是先判断用工单位的过错,再审查保险条款是否有效,最后按照实际损失和责任比例计算赔偿。这样的结果,才是让该负责的人承担与其过错相对应的责任。
对外卖行业来说,雇主责任险不能只停留在每天扣费和线上投保。用工单位要把保什么、怎么赔、哪些条件会影响理赔讲清楚,也要合理安排工作和休息;保险公司收取保费后,不能等事故发生再用没有充分说明的条款层层减责;订单、排班和投保数据掌握在哪一方手中,哪一方就应当妥善保存,在争议发生时如实提供。
915984元替代不了一个丈夫、父亲和儿子。但这份判决至少让家属知道,这名骑手送过的每一单、经历的八天抢救,都没有被一句冰冷的拒赔理由轻轻带过。雇主责任险的意义,也不该只是让工资单上多一笔扣费,而应当在劳动者真正遇到风险时,为家庭接住一部分生活的重量。
说明 本文依据生效判决书整理,姓名、案号、住址和身份证号码等个人信息均已隐去。
侯义民 律师
侯义民,毕业于中国政法大学,现任北京华让律师事务所律师、民事侵权专业委员会主任,执业证号:11101202010231620。深耕法律实务多年,主攻交通事故理赔、保险合同纠纷、外卖骑手劳务纠纷等案件,是北京首批专注骑手权益维权的专业律师。手握数百份胜诉判决,实战功底深厚,擅长攻克各类疑难争议案件,曾两度获评律所优秀律师。
本人及团队面向全国承接保险理赔相关案件,推行前期免费、胜诉后收费模式,全程严格保密客户信息,用心守护每一位当事人的合法权益。
全国咨询热线
微信咨询