曾经跑过网约车, 就要一直承担被拒赔的风险吗?
侯义民律师 - 2026-09-23 13:53:05 - 工作动态
失业了,先跑一段网约车;生意不好,接些单补贴家用。等有了新的工作,就不再跑了。对把网约车当作过渡的人来说,这是生活中的一段经历。
可后来开车出了事故,保险公司翻出过去的接单记录,以车辆曾用于营运为由拒赔。这时,最难接受的往往是:工作已经换了,车也回归家用了,为什么理赔还要被过去的经历拦住?
曾经跑过网约车,能不能成为以后拒赔的理由?上海金融法院的一份判决,回应了这个问题。


一段谋生经历结束后 车辆的实际用途也可能改变|示意图
案情简介 十万余元车损被历史订单挡住
刘某曾有网约车接单记录。2023年8月,他驾车发生单方事故,车辆受损。保险公司核定车损108,443.58元,却以改变车辆使用性质为由拒赔,并在诉讼中援引其累计2072次交易记录。
但法院调取的平台记录显示,2023年8月17日至9月7日期间完成交易数为零,事故当天也没有接单记录。2024年5月,上海金融法院终审维持原判,保险公司须支付上述车损保险金。
争议就落在这里:过去接过单,能否证明出事时车辆仍因营运而显著增加风险?
01 曾经跑过不能直接等同于仍在营运
保险公司的理由是:刘某过去长期接单,已经改变车辆用途,即使事故发生时没有营运,这种改变仍然持续。
法院关注的是,事故发生时及前后一段时间,车辆究竟怎样使用。现有证据不足以支持保险公司关于用途改变、危险程度显著增加的主张,拒赔理由没有得到支持。
过去的订单当然可以作为证据,但它不能自动回答车辆现在是否还在营运。对已经退出的司机来说,这个区别关系到一笔维修费最终由谁承担。

历史订单与事故前后的记录 需要放在一起看|示意图
02 法律没有规定停跑多少天就一定赔
本案没有确认刘某因失业入行,也没有确认他已经永久退出网约车。判决支持的是具体证据下的理赔请求,不能扩展成“停跑十天就恢复保障”的统一标准。
《保险法》第五十二条关注的是:保险期间内风险是否显著增加、是否按约及时通知保险人,以及事故是否因这种风险增加而发生。相关司法解释要求综合考虑用途、使用范围和风险增加持续时间等因素。
所以,已经真正停止营运,与只是当天没接单,需要分开判断。仍在其他平台接单、线下载客,或者处于接客途中,不能靠一张“零订单”截图证明车辆已经回归家用。
本案判赔的是车损保险金,不是司机受伤后的医疗费或误工费。
03 退出之后最难的是证明自己已经不跑了
对把跑车当作临时工作的人来说,找到新工作、不再打开接单软件,就意味着这一阶段结束了。但保险理赔未必只凭一句“我早就不跑了”作出判断。
难处在于,有人退掉了账号,订单明细没有保存;有人卸载了软件,以为从此再也用不上。等到事故发生,保险公司拿出了历史订单,自己却找不到足以说明后来用车情况的记录。
已经退出的人,还要重新整理那段谋生经历,解释从什么时候开始不跑、之后车用来做什么。车等着修,工作和家庭出行也要继续,这正是拒赔带来的现实压力。
04 决定不跑了就把退出的证据留好
如果你已经停止网约车营运,可以在退出时做几件事,减少日后说不清的风险。
留存各平台记录。保存最后接单时间、之后的订单流水和上下线记录;办理注销或退出手续的,先导出资料,再保留办理凭证。多平台接单过的,应一并整理。
保留恢复日常用车的材料。新的工作记录、通勤和家庭出行记录等,可以辅助说明实际用途。但有了新工作不代表绝不兼职,单份材料通常不能替代完整事实。
核对车辆登记和保单。车辆实际停止营运、行驶证上的使用性质、保险合同中的用途约定,是不同的事情。需要变更的,分别向有关部门和保险公司核实办理。
向保险公司如实说明变化。投保、续保时如实回答询问;车辆用途变化后,按约办理通知、确认或批改,保存书面回复。不要仅凭业务员一句口头的“没问题”。
这些材料有助于还原事实,但不等于提前拿到一张必赔凭证。关键仍是车辆真实用途和具体保险合同。
05 收到拒赔通知后先把理由问清楚
如果保险公司说“你跑过网约车,所以不赔”,可以要求对方提供书面拒赔通知,写明依据的条款、接单时间范围,以及认定风险显著增加的事实。
再把事故前后的订单、行驶记录、保单和批改记录,与拒赔理由逐项核对。保险公司有历史记录,并不意味着它对事故发生时车辆状态的判断必然成立。

退出记录 保单和拒赔通知 都值得完整保存
自己无法取得平台后台数据的,可以先向平台申请;进入诉讼后,根据具体情况申请法院调查取证。本案中的关键平台记录,就是由法院调取的。
协商不能解决时,可通过保险消费投诉、调解或诉讼等途径处理。保存真实、完整的材料,比反复争辩“我以前只是跑着过渡”更有助于维护权利。
一段过渡工作不该自动成为长期拒赔的理由
有人靠那段时间的接单收入交房租、付日常开销,后来生活有了新的安排,就把车开回了普通人的日常。这样的变化,应当在理赔审查中得到认真对待。
曾经营运带来的风险,应当如实告知、合理承保;已经停止之后,也应当让新的事实进入判断。不能只保留对拒赔有利的过去,却忽略车辆后来的真实用途。
对已经不跑网约车的人,值得争取的是:保险公司依据完整事实判断这次事故,而不是仅凭过去跑过车,就把理赔的门关上。
案例与法律依据
上海金融法院(2024)沪74民终606号民事判决,2024年5月10日;《中华人民共和国保险法》第五十二条;保险法司法解释(四)第四条。
查看法院判决原文 查看司法解释
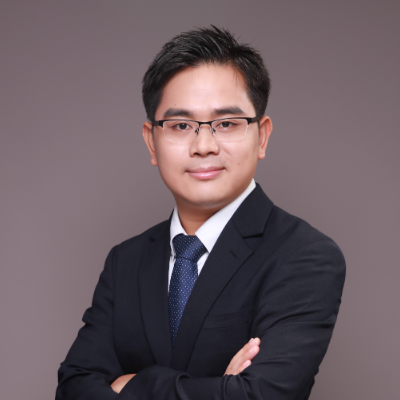
侯义民 律师
侯义民,毕业于中国政法大学,现任北京华让律师事务所律师、民事侵权专业委员会主任,执业证号:11101202010231620。深耕法律实务多年,主攻交通事故理赔、保险合同纠纷、外卖骑手劳务纠纷等案件,是北京首批专注骑手权益维权的专业律师。手握数百份胜诉判决,实战功底深厚,擅长攻克各类疑难争议案件,曾两度获评律所优秀律师。
本人及团队面向全国承接保险理赔相关案件,推行前期免费、胜诉后收费模式,全程严格保密客户信息,用心守护每一位当事人的合法权益。
全国咨询热线
微信咨询